
法人保険とは?目的と必要性を確認
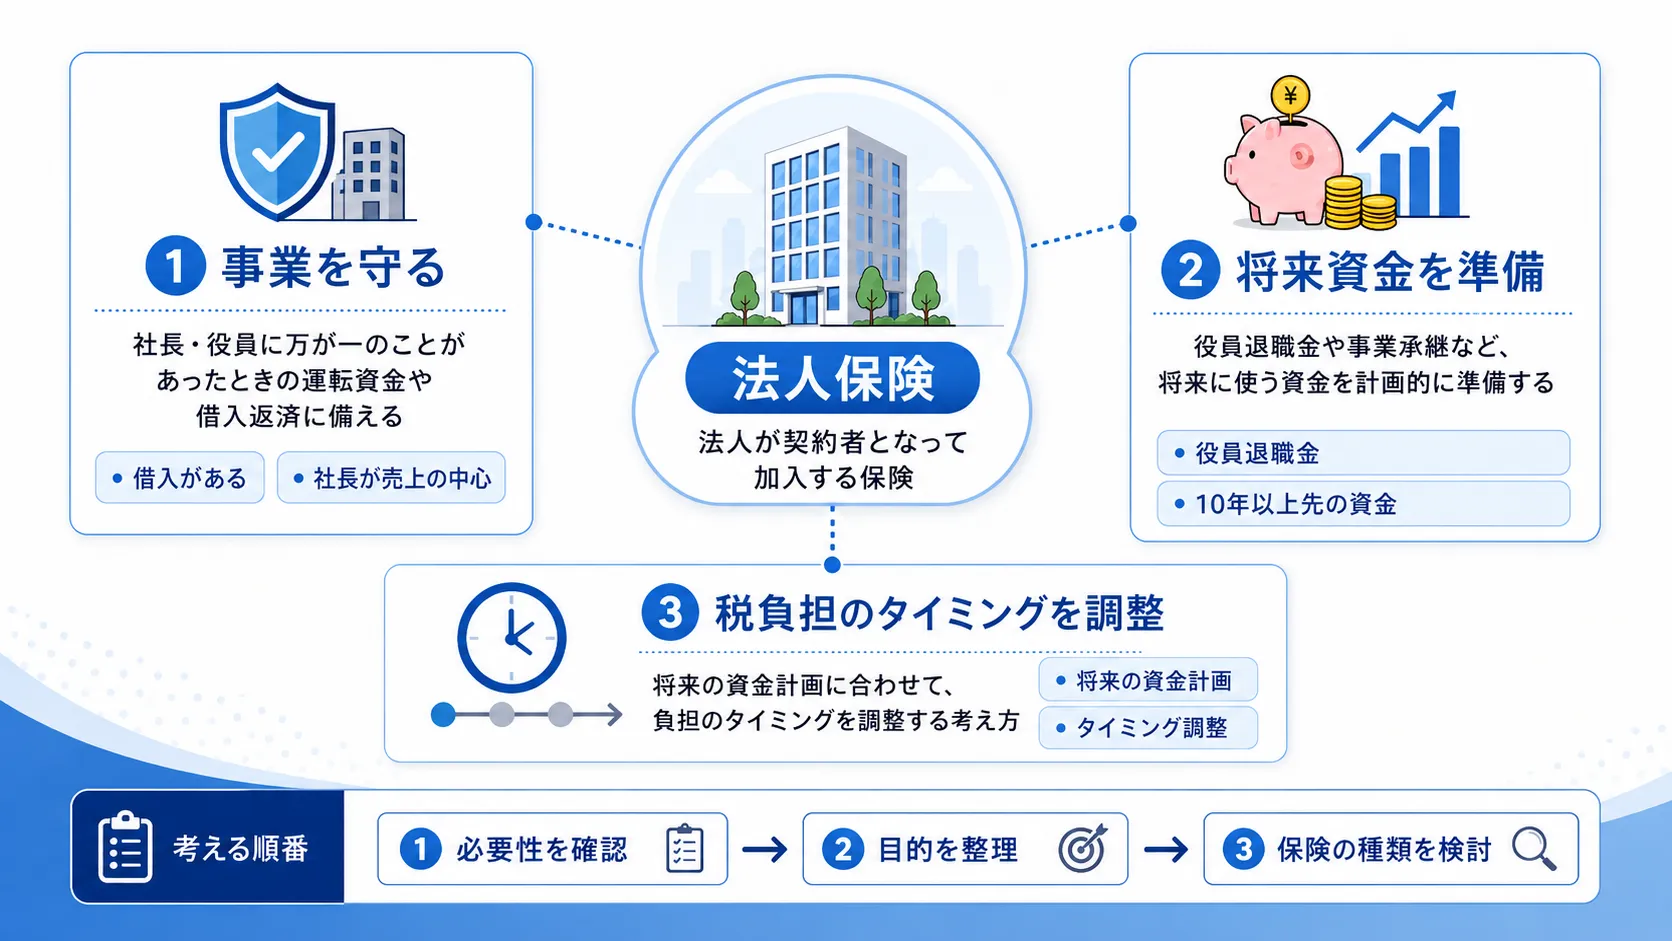
法人保険とは、法人が契約者となって加入する保険です。
主に、社長や役員に万が一のことがあった場合の事業保障や、将来の退職金などの資金準備に活用されます。
検討する際は、「どの商品に入るか」「どれくらい経費になるか」ではなく、まず自社に保険が必要かを確認することが重要です。
特に、借入が多い、社長が売上の中心になっているなど、社長の離脱が資金繰りに大きく影響する会社ほど、法人保険を検討する必要性は高くなります。
| 目的 | こんな会社 | 確認すること |
|---|---|---|
| ①事業を守る |
借入がある 社長が売上の中心 |
社長が働けなくなっても、 借入返済・給与・家賃などを手元資金で賄えるか |
|
②税負担のタイミングを調整し、 将来資金を準備 |
役員退職金などを準備したい | 10年以上先に使う資金を計画的に準備したいか |
一方で、十分な手元資金があり、社長が不在でも事業を継続できる場合は、必要性が低いこともあります。
そのため、「利益が出たから保険に入る」のではなく、「会社を守るために必要か」を確認したうえで、将来の資金準備や税務上の取扱いも考えるのが重要です。
\ 会計士に法人保険を相談! /
おすすめの法人保険の種類
小規模法人で検討されることが多いのが、 会社を守るための「定期保険」と、 保障と将来の資金準備を両立する「変額保険(定期型)」です。
| 定期保険 | 変額保険(定期型) | |
|---|---|---|
| 特徴 | 掛け捨て中心の「守り」 必要な保障をシンプルに確保 | 保障+運用の「攻守両立」 会社を守りながら将来資金も準備 |
| 向いている会社 |
社長に何かあった際の資金繰りが心配 借入がある / 社長が売上の中心 |
保障と退職金準備を両立したい 10年以上先の資金用途を見据えている |
| 主な目的 | 事業保障・借入対策 | 事業保障+退職金などの将来資金 |
| 万が一の保障 | ◎ 大きな保障を確保しやすい | ◎ 保障を持ちながら運用 |
| お金が貯まるか |
△ 掛け捨て型では基本的に期待しない |
○ 運用状況によって増減する |
| 税務面 |
損金にできる場合あり 契約内容によって保険料の一部または全部を損金算入 |
一部を損金にできる場合あり 契約内容に応じて損金・資産計上 |
| 節税の考え方 |
保険料を損金にすることで、
支払った期の税負担を抑えられる場合があります。 ただし、将来受け取る保険金や解約返戻金は益金となるため、 基本的には 「税金をなくす」のではなく、課税時期を将来に繰り延べる 考え方です。 |
|
| 元本割れリスク |
― 掛け捨て前提 |
あり 運用状況・解約時期による |
| 主な注意点 | 掛け捨て型では、支払った保険料は基本的に戻らない | 長期保有が前提になりやすく、途中解約では損失が出る可能性がある |
※保険料の損金算入割合や資産計上額は、保険の種類・契約内容・最高解約返戻率などによって異なります。 「経費になる割合」だけで判断せず、実際の設計内容を確認してください。
\ 「本当に保険が必要?」気軽に相談! /
定期保険-まず会社を守りたい場合
借入がある、社長が売上の中心など、社長に万が一のことがあると会社の資金繰りに影響が出やすい会社に向いています。
定期保険は、将来のお金を貯めることよりも、必要な期間に大きな保障を確保することを重視した保険です。万が一の際には、保険金を借入返済や従業員の給与、当面の運転資金などに活用できます。
メリット
- 比較的少ない保険料で大きな保障を確保しやすい
- 事業保障や借入対策として目的が分かりやすい
- 契約内容によっては、保険料を損金にできる場合がある
注意点
- 掛け捨て型では、解約してもお金はほとんど戻らない
- 保障が不要になっても、支払った保険料は基本的に戻らない
変額保険(定期型)-保障と将来資金を両立したい場合
事業保障を確保しながら、10年以上先の役員退職金なども準備したい会社に向いています。
変額保険(定期型)は、保障を持ちながら、保険料の一部を株式や債券などで運用する保険です。運用状況によって解約時に受け取る金額が変動するため、保障と長期的な資金準備を両立したい場合に選択肢となります。
メリット
- 万が一への保障と将来資金の準備を両立できる
- 運用が好調であれば、解約返戻金が増える可能性がある
- 契約内容によっては、保険料の一部を損金にできる場合がある
注意点
- 運用状況によっては元本割れする可能性がある
- 短期間で解約すると不利になる場合がある
- 納税資金や当面の運転資金を確保したうえで検討する必要がある
\ 保険に入るか決めていなくてもOK/
法人保険に関するよくある質問
Q. 法人保険に入れば節税できますか?
保険料を損金算入できる契約はありますが、それだけで法人税が恒久的に減るとは限りません。
解約返戻金や保険金を受け取った際の税務処理も含めて考える必要があるため、法人保険は「節税だけ」を目的に加入するものではないと考えてください。法人保険をご検討の方はお気軽にご相談ください!
Q. 利益が出ている会社は法人保険に入った方がいいですか?
利益が出ているという理由だけで、法人保険が必要になるわけではありません。
借入残高、社長への事業依存度、手元資金、将来の退職金などを確認したうえで、保障や長期的な資金準備が必要かを判断します。
Q. 定期保険と変額保険はどちらがおすすめですか?
目的によって異なります。
「まず会社を守る保障を確保したい」のであれば定期保険、「保障に加えて長期的な資金準備も考えたい」のであれば変額保険などが検討候補になります。
ただし、具体的な保障内容・運用リスク・税務上の扱いは商品ごとに異なるため、実際の設計を確認して判断する必要があります。