
賃上げ促進税制とは?
中小企業向け「賃上げ促進税制」とは、前年度より従業員の給与総額を一定割合以上アップさせた場合に、その増加額の一部を法人税から直接差し引ける制度です。
事前申請は必要なく、決算時に前年度と今年度の給与総額を比較して、要件を満たしているかを確認します。
※ この制度は、青色申告を行う中小企業などが対象です。資本金や株主構成などによる条件もあるため、給与総額が増えていても利用できない場合があります。
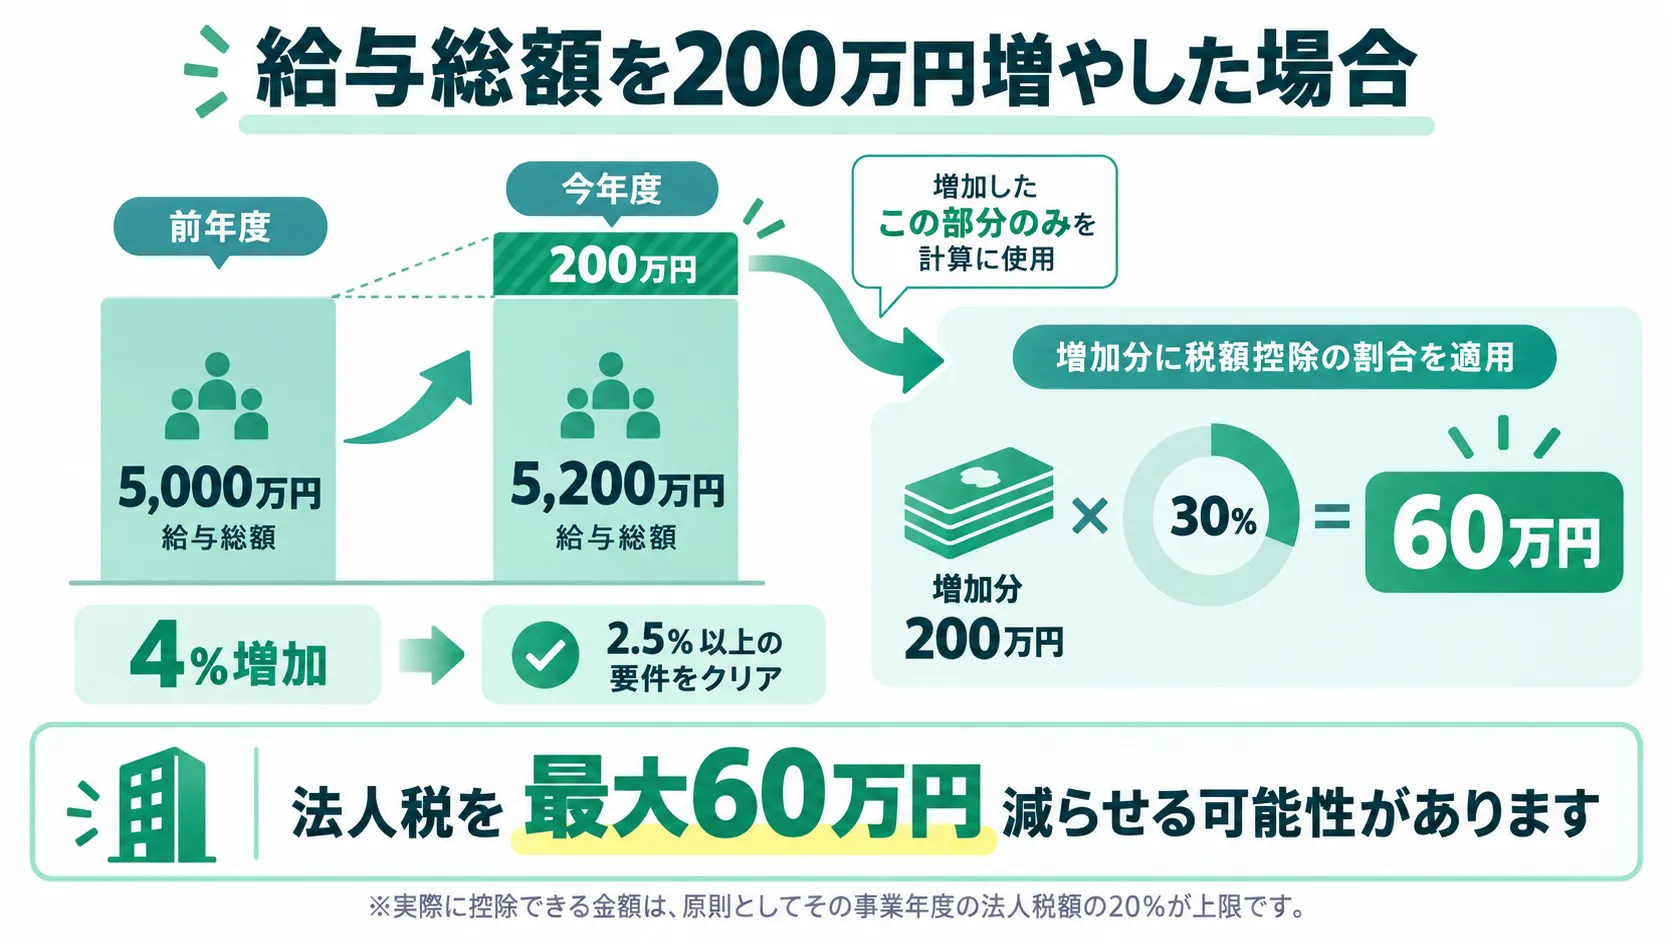
例えば、前年度の対象給与総額が5,000万円だった場合、給与総額をどこまで増やしたかによって、次のように税額控除率が変わります。
| 前年度からの給与総額の増加率 | 税額控除率 | 給与総額5,000万円の場合の目安 |
|---|---|---|
| 1.5%以上 | 給与増加額の15% | 5,075万円以上 |
| 2.5%以上 | 給与増加額の30% | 5,125万円以上 |
給与総額の増加率が1.5%以上2.5%未満の場合は、増加額の15%を、2.5%以上の場合は、増加額の30%を法人税から差し引けます。別途、控除率が上乗せされる場合や、控除額の上限があります。
対象の認定を受けている場合は、さらに+5%
子育て支援や女性活躍に取り組み、「くるみん」「えるぼし」などの対象となる認定を受けている会社は、税額控除率がさらに5%上乗せされます。
そのため、例えば給与総額を2.5%以上増やした会社では、基本の税額控除率30% + 認定による5% = 最大35%まで税額控除率が上がる可能性があります。
くるみん・えるぼしの詳細を見る
どちらも厚生労働大臣による企業認定制度です。 賃上げ促進税制では、一定の認定を受けている企業について、 税額控除率が5%上乗せされます。
従業員が仕事と子育てを両立できるよう、 育児休業の取得促進や働き方の改善などに取り組み、 一定の基準を満たした企業が受けられる認定です。
女性の採用・継続就業・管理職登用など、 女性が活躍しやすい職場づくりについて 一定の基準を満たした企業が受けられる認定です。
実際に上乗せの対象になるかは、認定の種類や認定時期などを確認したうえで判定します。
※ 2024年4月1日から2026年3月31日までに開始した事業年度では、教育訓練費の要件を満たすことで、控除率がさらに10ポイント上乗せされ、最大45%となる場合があります。
賃上げ促進税制を適用するまでの流れ
お客さま側で対象になるかを判断する必要はありません。
賃上げ促進税制の利用を希望する場合は、まずSoVaへご連絡ください。
賃上げ促進税制の利用を希望する旨を、
SoVaのチャットまでお知らせください。
対象になるか分からない場合でも、そのままご相談いただけます。
SoVaが前年度と今年度の給与・賞与などを確認し、 給与総額の増加率や対象となる従業員などの要件をもとに、 賃上げ促進税制を適用できるか判定します。
適用要件を満たしている場合は、 給与の増加額などをもとに税額控除額を計算し、 法人税の確定申告に必要な明細書を作成します。
SoVaが税額控除額を法人税の確定申告に反映し、 必要な明細書とあわせて申告します。
※ 適用要件を確認した結果、賃上げ促進税制を利用できない場合があります。
※ 赤字などで税額控除を使い切れず翌年度以降へ繰り越す場合は、 繰越税額控除限度超過額に関する明細書の提出など、所定の手続きが必要です。
よくある質問
Q. SoVaに賃上げ促進税制の対応を依頼できますか?
はい。通常の決算申告料とは別に33,000円(税込)~で対応しています。
賃上げ促進税制は、給与総額が増えていれば自動的に適用される制度ではありません。
適用にあたっては、対象となる給与の確認や前年度との比較、税額控除額の計算、法人税申告時に必要な明細書の作成などが必要です。
賃上げ促進税制を利用できる可能性がある場合は、SoVaまでご相談ください。
Q. どの給与が賃上げ促進税制の対象になりますか?
| 対象 | 対象外 |
|---|---|
| 正社員への給与・賞与 パート・アルバイトへの給与・賞与 国内で働く従業員への給与・賞与 |
役員への給与・賞与 役員と一定の特殊関係にある人への給与 業務委託先・外注先への報酬 |
Q. 赤字などで税額控除を使い切れなかった場合はどうなりますか?
使い切れなかった税額控除額は、最大5年間繰り越すことができます。
例えば、
- 今期が赤字で法人税が発生しない
- 税額控除額が法人税額の20%という上限を超えた
といった場合でも、控除しきれなかった金額を翌年度以降に繰り越せます。
ただし、繰り越した税額控除を利用する年度では、その年度の給与総額が前年度を上回っていることなどの条件があります。
また、繰り越すためには、毎年の確定申告時に所定の明細書を添付する必要があります。
赤字などでその年に税額控除を使えない場合でも、将来の繰越控除を受けるために必要な手続きを忘れないよう注意しましょう。