
欠損金の繰戻し還付とは?
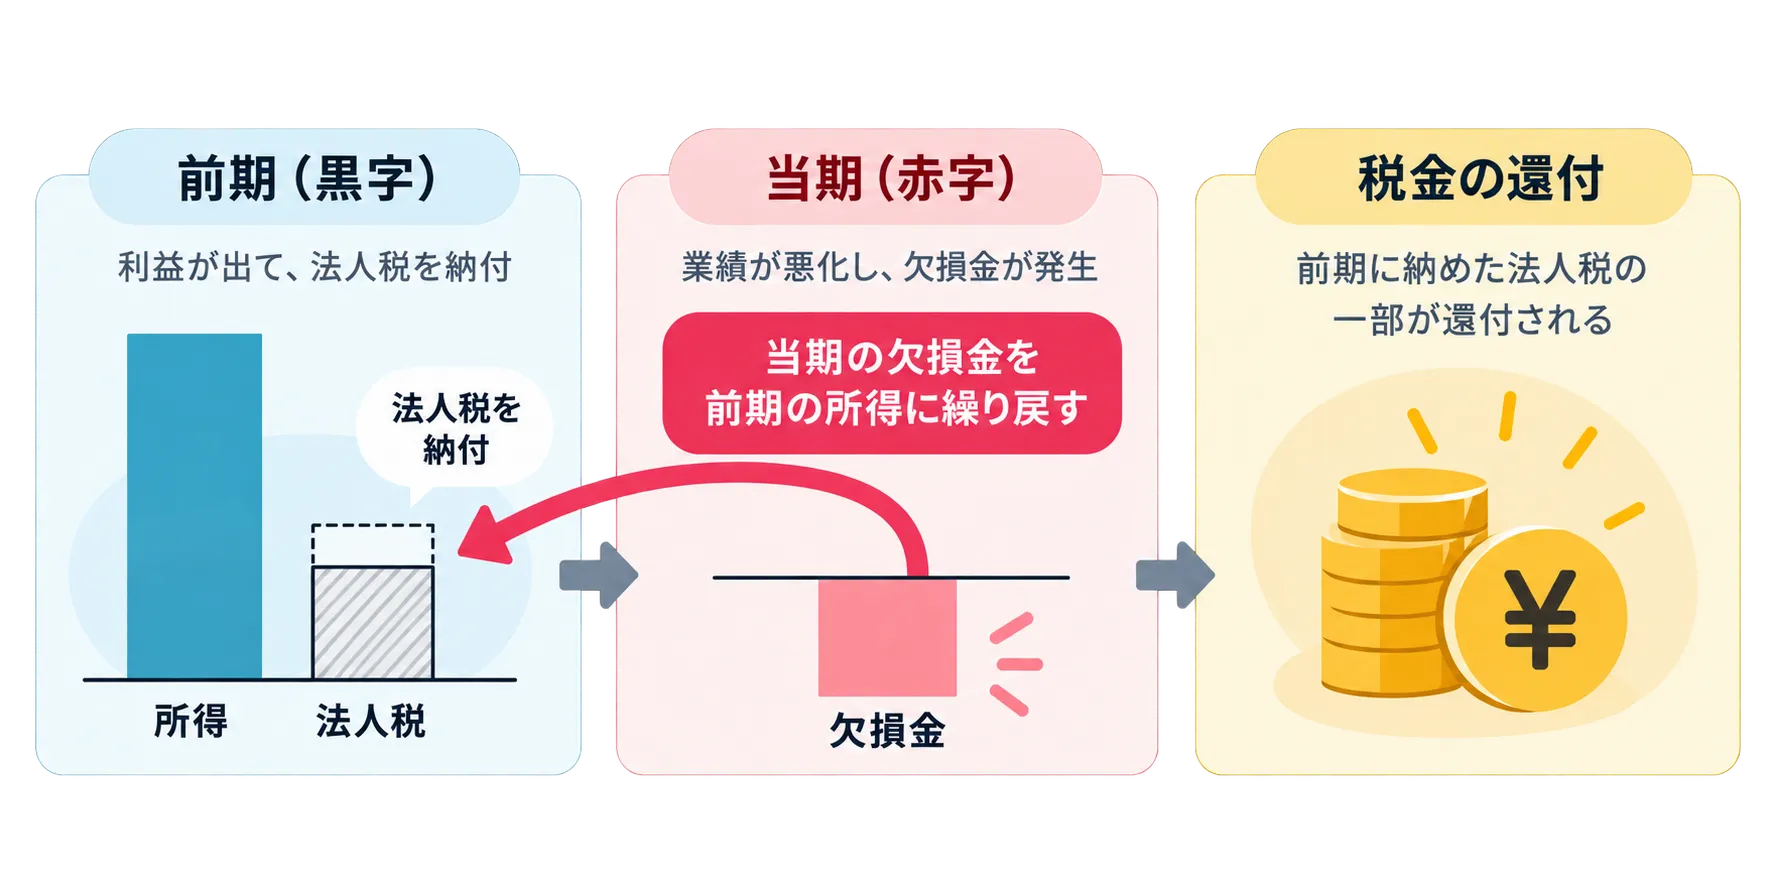
欠損金の繰戻し還付とは、今期に発生した赤字を前期の黒字と相殺することで、前期に納めた法人税の一部または全部が戻ってくる制度です。
例えば、前期は黒字で法人税を納めたものの、今期は売上の減少や設備投資などによって赤字になった場合に利用できる可能性があります。
将来の黒字を待たずに過去の法人税の還付を受けられるため、赤字になった会社の資金繰り改善につながります。
実際にいくら戻ってくる?
欠損金の繰戻し還付は、
今期の赤字を前期の黒字にあてる
ことで、前期に納めた法人税の一部が
戻ってくる制度です。
具体例で確認してみましょう。
前期の所得(黒字) 500万円
前期に納めた法人税: 90万円
当期の欠損金(赤字) 200万円
この赤字分を前期の黒字と相殺します。
この例では、前期に納めた法人税のうち 36万円 が還付される計算です。
今期の赤字200万円は、 前期の黒字500万円のうち 200万円分 に相当します。
法人税の還付見込額
36万円前期に納めた法人税90万円のうち、 36万円が戻ってくる 計算です。
※ 実際の還付額は、前期の申告内容や 税額控除などによって異なります。
※ 地方法人税も別途還付される場合があります。
※ 還付の対象となる欠損金額は、 前期の所得金額が上限です。
さらに、地方法人税も還付の対象となるため、実際には法人税36万円に加えて、地方法人税が還付される場合があります。
【参考】還付される税金と還付されない税金とは? 開く 閉じる
欠損金の繰戻し還付では、前期に納めた すべての税金が戻ってくるわけではありません。
| 税金の種類 | 還付の対象 |
|---|---|
| 法人税(国税) | ○ 対象 |
| 地方法人税(国税) | ○ 対象 |
| 法人住民税(地方税) | 直接の還付対象外 |
| 法人事業税(地方税) | 直接の還付対象外 |
法人税の繰戻し還付が認められた場合、 所定の要件を満たせば、 地方法人税も併せて還付されます。 地方法人税について、 別途還付請求書を提出する必要はありません。
一方、法人住民税や法人事業税には、 同様の繰戻し還付制度はありません。 ただし、一定の要件を満たせば、 翌期以降の税負担を軽減できる 繰越控除の仕組みがあります。
欠損金の繰戻し還付を受けるための条件
制度を利用するには、主に以下の条件を満たす必要があります。
【条件】
- 資本金1億円以下など、一定の要件を満たす中小企業等であること。
- 前期と当期に、連続して青色申告を行っていること。
- 当期の法人税の確定申告書を期限内に提出し、同時に還付請求書を提出すること。
また、前期に課税所得と還付の対象となる法人税額があり、今期に税務上の欠損金が発生していることが必要です。
欠損金の繰戻し還付を受けるまでの流れ
SoVaが作成代行した決算書をもとに、 今期が赤字になるか確認します。
欠損金の繰戻し還付を希望する旨を チャットでお知らせください。
前期・当期の申告内容を確認し、 還付額の計算と必要書類の作成を行います。
SoVaが法人税の確定申告書と還付請求書を 同時に提出します。 原則として決算日の翌日から 2か月以内が提出期限です。
税務署の審査後、還付が認められた場合は 指定口座へ振り込まれます。
※ 提出期限は、申告期限の延長が 認められている場合などには異なります。 余裕を持ってご連絡ください。
よくある質問
Q. SoVaに欠損金の繰戻し還付を依頼できますか?
はい。通常の決算申告料とは別に、22,000円(税込)~で対応しています。
欠損金の繰戻し還付を利用するには、適用要件の確認、還付額の計算、還付請求書の作成などが必要です。
前期が黒字で今期が赤字となり、繰戻し還付を希望される場合は、申告期限に余裕を持ってSoVaまでご相談ください。
Q. 繰戻し還付と繰越控除は何が違いますか?
繰戻し還付は前期の法人税を取り戻す制度、繰越控除は今期の赤字を将来の黒字と相殺して法人税を減らす制度です。
| 繰戻し還付 | 繰越控除 | |
|---|---|---|
| 仕組み | 前期の黒字と相殺 | 将来の黒字と相殺 |
| 主な効果 | 過去の法人税が戻る | 将来の法人税が減る |
| 対象期間 | 原則として直前の1事業年度 | 原則として最大10年間 |
| 資金繰り | 還付金を受け取れる | 将来の納税負担を軽減できる |
例えば、手元資金を早期に確保したい場合は繰戻し還付が検討対象になります。一方、将来の黒字と相殺して税負担を軽減したい場合は、繰越控除も選択肢になります。
ただし、同じ欠損金について両方の制度を重複して利用することはできません。どちらを利用するかは、前期の法人税額や今後の利益見込みなどを踏まえて判断する必要があります。
Q. 今期の赤字が前期の黒字を上回っている場合はどうなりますか?
前期の所得金額を上限として繰戻し還付を受け、残りの欠損金は翌期以降に繰り越せます。
例えば、前期の所得が500万円、今期の欠損金額が800万円の場合、500万円を繰り戻し、残りの300万円については要件を満たせば翌期以降の繰越控除に利用できます。
また、前期の所得金額の範囲内であっても、欠損金の一部だけを繰り戻すことができます。
Q. 会社を設立した1期目に赤字になった場合も利用できますか?
繰戻し還付は、前期の所得金額や法人税額をもとに計算する制度のため、原則として1期目に発生した赤字について通常の繰戻し還付は利用できません。